퇴직 전후에 꼭 필요한 돈 정보, 쉽고 정확하게
국민연금과 건강보험, 퇴직금을 공식 자료로 확인한 뒤 쉬운 말로 정리해요.
이번 주 꼭 읽을 글
국민연금
국민연금 조기수령 vs 연기연금, 언제 받는 게 이득일까요
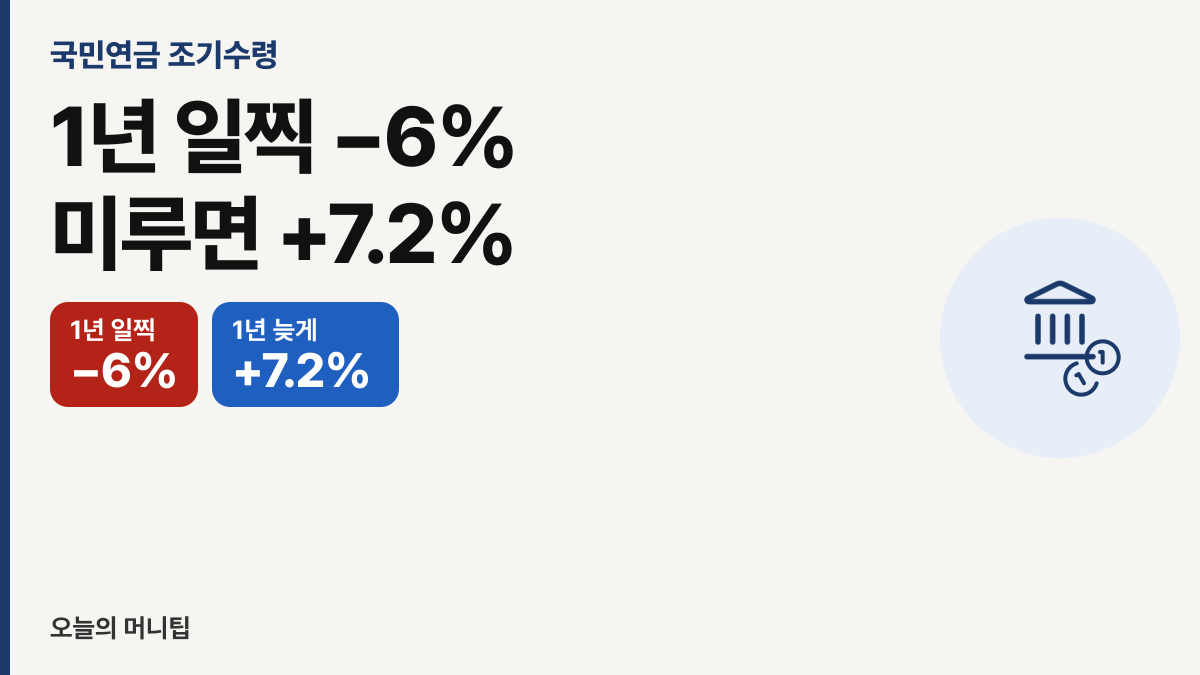
국민연금 조기수령은 1년마다 6%가 줄고, 연기연금은 1년마다 7.2%가 늘어 평생 갑니다. 최대 5년이에요. 월 100만 원이면 1년 일찍은 94만 원, 1년 미루면 107만 2,000원입니다. 그 비율은 평생 유지됩니다.
퇴직금·IRP·연금저축
퇴직금 일시금 vs 연금수령, 세금 30% 아끼는 법
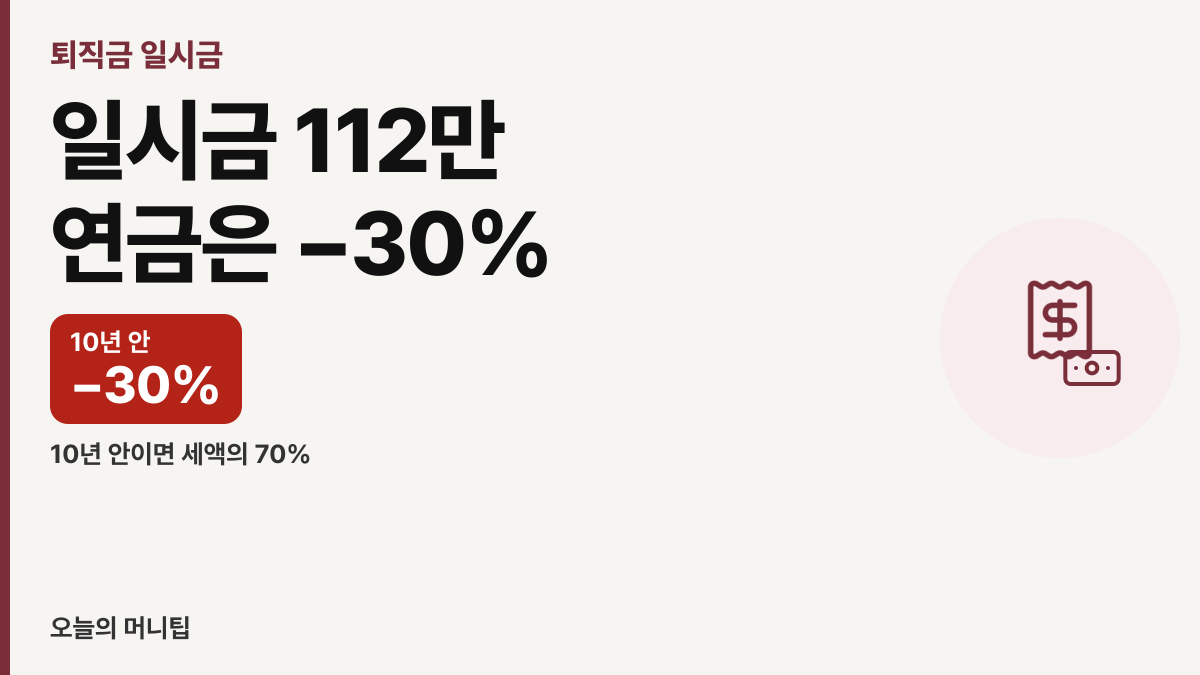
퇴직금 일시금 대신 10년 안에 연금으로 받으면 퇴직소득세의 30%를 덜 내요. 1억 원, 20년 예시는 112만 원이 78만 4,000원으로 줄어요. 지방세는 고지서에서 다시 확인하세요. 운용수익은 이 비율에 넣지 마세요.
건강보험·의료비
피부양자 탈락 기준, 퇴직 후 건강보험료를 안 내는 방법
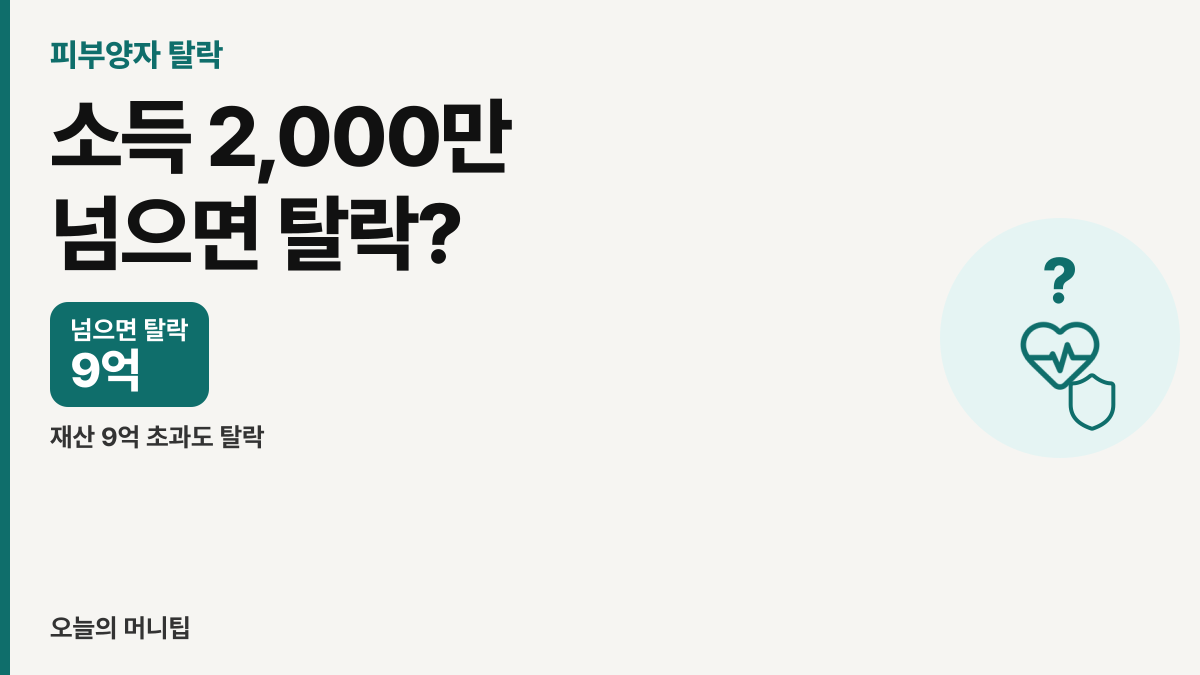
피부양자 탈락은 연 소득 2,000만 원 초과이거나 재산세 과세표준 9억 원 초과일 때 생깁니다. 5억 4,000만 원 초과 9억 원 이하는 소득 1,000만 원 이하만 남아요. 소득 요건과 재산 요건은 서로 별개예요.
최신 글
국민연금
국민연금 조기수령 vs 연기연금, 언제 받는 게 이득일까요
국민연금 조기수령은 1년마다 6%가 줄고, 연기연금은 1년마다 7.2%가 늘어 평생 갑니다. 최대 5년이에요. 월 100만 원이면 1년 일찍은 94만 원, 1년 미루면 107만 2,000원입니다. 그 비율은 평생 유지됩니다.
퇴직금·IRP·연금저축
퇴직금 일시금 vs 연금수령, 세금 30% 아끼는 법
퇴직금 일시금 대신 10년 안에 연금으로 받으면 퇴직소득세의 30%를 덜 내요. 1억 원, 20년 예시는 112만 원이 78만 4,000원으로 줄어요. 지방세는 고지서에서 다시 확인하세요. 운용수익은 이 비율에 넣지 마세요.
건강보험·의료비
피부양자 탈락 기준, 퇴직 후 건강보험료를 안 내는 방법
피부양자 탈락은 연 소득 2,000만 원 초과이거나 재산세 과세표준 9억 원 초과일 때 생깁니다. 5억 4,000만 원 초과 9억 원 이하는 소득 1,000만 원 이하만 남아요. 소득 요건과 재산 요건은 서로 별개예요.